
Lesezeit: 14 Minuten
Letzte Aktualisierung: 14.08.2026
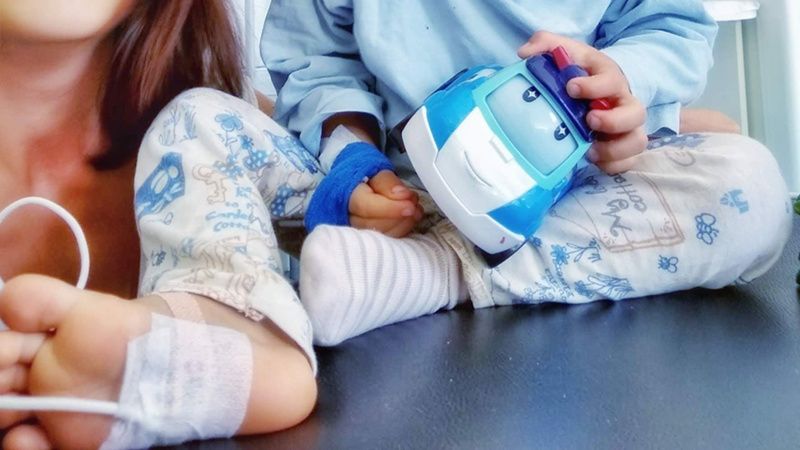
Unsere Geschichte mit der Langzeit-Auslandskrankenversicherung beginnt 2019.
Wir reisen als Familie mit drei Kindern durch Europa. Unseren Wohnsitz in Deutschland haben wir abgemeldet. Eine Frage, die uns vor der Langzeitreise lange zu schaffen machte, war die nach der Krankenversicherung. Nach mehr als einem halben Jahr ziehen wir Bilanz und berichten euch über unsere Erfahrungen mit STA Travel und deren Langzeit-Auslandskrankenversicherung.
Viele Fragen von damals stellen sich Familien auch heute: Wie lange lässt sich eine Reise absichern? Welche Rolle spielt der Wohnsitz? Was passiert, wenn ein Kind im Ausland ins Krankenhaus muss? Und wie viel hilft ein Tarif im Ernstfall wirklich? Genau darum geht es hier – erst anhand unserer eigenen Erfahrung, dann mit einer aktuellen Orientierung für 2026.
Was aus STA Travel geworden ist
Seit unserer Reise hat sich bei STA Travel einiges verändert. 2026 schreibt Explorer, dass STA Travel und Explorer zusammenwachsen und das bisherige STA-Travel-Team künftig unter der Marke Explorer auftritt. Die Website statravel.de soll zum 31. Dezember eingestellt werden. Für aktuelle Informationen führt der Weg deshalb zu Explorer.
Für alle, die wegen der damaligen STA-Versicherung hier landen, ist ein Punkt besonders interessant: Explorer bietet heute wieder eine Langzeit-Auslandskrankenversicherung an und nennt HanseMerkur als Partner. Angeboten werden Laufzeiten bis zu fünf Jahren. Unser Vertrag von 2019/2020 mit Allianz Global Assistance war ein anderes Produkt. Unsere Erfahrungen mit Hotline und Real-Time-Karte beziehen sich daher auf unseren damaligen Vertrag.
STA Travel – Reisen für junge und junggebliebene Menschen
STA Travel sieht sich selbst als Spezialisten für „junges, authentisches Reisen“ und richtet sich vor allem an junge Weltentdecker. Das merkten wir schnell bei der ersten Kommunikation. Die Kundschaft wird konsequent geduzt. Evelin findet das unerhört. 😀 Ich mag es.
Bei STA-Travel könnt ihr Flüge, Reisen und Unterkünfte mit allem Drum und Dran buchen. Egal ob „Work And Travel“, Sprachreisen oder Camper und Mietwagen: Bei STA Travel werdet ihr fündig. Daneben bietet das Unternehmen mit Sitz in Frankfurt am Main aber auch Reiseversicherungen an.
Preis für unsere Langzeit-Auslandskrankenversicherung von STA Travel
Eine Langzeit-Auslandskrankenversicherung kann passen, wenn ihr zum ersten Mal oder für eine begrenzte Zeit auf Weltreise geht. Wie lang der Schutz heute laufen kann, hängt vom Anbieter und Tarif ab. Explorer nennt für den aktuellen Tarif Laufzeiten bis fünf Jahre, der ADAC für seinen Langzeitschutz zwei bis 24 Monate.
Wir suchten nach einer günstigen Krankenversicherung für die ganze Familie. Bei der Hanse-Merkur bezahlt ihr derzeit (12/2019) 59 Euro und beim ADAC ab 41,90 Euro pro Person und Monat (mit ADAC-Mitgliedschaft, Selbstbehalt und begrenzt auf maximal zwei Jahre). Diese Preise zeigen unseren Vergleich von damals und eignen sich heute nur noch zur Einordnung unserer Entscheidung.
Nun kommt’s: STA Travel bietet bei der Langzeit-Auslandskrankenversicherung einen speziellen Tarif für Familien an. Ohne Selbstbeteiligung seid ihr als fünfköpfige Familie, wie wir es sind, für knapp 1.200 Euro pro Jahr dabei. Also für etwa 100 Euro pro Monat für alle. Da wir das für ein unschlagbares Angebot hielten, nahmen wir Kontakt auf.
Erfahrungen bei Abschluss der Krankenversicherung
Wie das so üblich ist, bekam ich nach meiner E-Mail-Anfrage einen Anruf von STA Travel. Die freundliche Mitarbeiterin erklärte mir das ganze Angebot im Detail und schickte mir anschließend alle Infos noch einmal in mein Postfach. Ich könne den Tarif einfach per E-Mail buchen. Die Mitarbeiterin würde nach der Zahlung zudem eine englische und spanische Übersetzung der Police vorbereiten.
Der Kontakt war super nett und alles verlief reibungslos. Die Erfahrungen mit STA Travel waren in dieser Hinsicht total positiv.
Nun ist es so, dass man die gesamte Versicherungs-Prämie in einem Betrag bezahlen muss. Wir wussten noch nicht, wie lange wir unterwegs sein würden (und wissen es noch immer nicht). STA Travel hätte uns gern für zwei oder sogar für fünf Jahre versichert. „Lieber etwas länger versichern“, hieß es. Wir würden die zuviel gezahlte Prämie zurückerhalten, wenn wir beschlössen, die Reisezeit zu verkürzen. Denn eine Verlängerung der Versicherungszeit ist nicht garantiert.
Ich schielte auf unseren Kontostand und das Reise-Budget. Und dann auf das Angebot von STA Travel für die Langzeit-Krankenversicherung: 2.800 Euro für zwei und fast 7.500 Euro für fünf Jahre? Uff … Und so versicherten wir uns erst mal für ein Jahr.
Wenn wir uns nach dem ersten Reisejahr durch Europa sicher sind, dass wir weiterhin reisen wollen, werde ich noch einmal in Verhandlung mit STA Travel treten. Und selbst, wenn eine Verlängerung der Langzeit-Auslandskrankenversicherung nicht möglich sein sollte:
Wir haben die Erfahrung gemacht, dass es immer eine Lösung gibt.
Ich denke da vor allem an eine „internationale Krankenversicherung“ wie Cigna Global oder Allianz Care.
Apropos Allianz …
STA Travel und die Allianz Global Assistance
Hinter dem Produkt „Langzeit-Auslandskrankenversicherung“ von STA Travel steckt die Allianz Global Assistance (AGA International S.A. oder auch AWP P&C S.A., Niederlassung für Deutschland).
STA Travel selbst ist der Vermittler der Langzeitreiseversicherung. Und so dürfte ich an dieser Stelle nicht mehr über „unsere Erfahrungen mit STA Travel“ schreiben, sondern über „unsere Erfahrungen mit der Allianz Global Assistance“.
Diese Zuordnung beschreibt unseren Vertrag von 2019/2020. Der heute von Explorer angebotene Langzeittarif läuft mit HanseMerkur als Partner.
Hotline im Notfall und die Real-Time-Karte
Wir wollten bei einem „Schadenfall“ nicht in Vorleistung gehen müssen. Deshalb entschieden wir uns, das Paket mit der „Real-Time-Karte“ zu wählen.
Das ist nichts anderes als eine Kreditkarte von MasterCard, mit der man vor Ort die Krankenhausrechnung bezahlt. Sie gibt uns den gleichen Komfort, wie man ihn mit einer normalen „Gesundheitskarte“ der gesetzlichen Krankenversicherung hat.

STA Travel Langzeit-Auslandskrankenversicherung: die damalige optionale Real-Time-Karte
Wenn eine Erkrankung oder ein Notfall eintritt, ruft ihr bei der Langzeit-Auslandskrankenversicherung an. Ihr erreicht die Hotline der Allianz Global Assistance rund um die Uhr unter der Telefonnummer +49 (0)89.62424-245.
Diese Telefonnummer findet sich auch heute bei Allianz Travel als 24-Stunden-Notrufnummer für medizinische Notfälle: +49 89 62424-245. Für euren eigenen Versicherungsschutz entscheidet jedoch der Kontaktweg, der in euren aktuellen Vertragsunterlagen steht.
Ihr schildert am Telefon kurz, was passiert ist. Dann lädt der Mitarbeiter am anderen Ende der Leitung die Real-Time-Karte auf. Zu guter Letzt gibt er euch entweder eine PIN für die Kreditkarte durch oder sendet sie euch per SMS zu. Dann könnt ihr die Rechnung beim Arzt, im Krankenhaus oder in der Apotheke bezahlen.
Unserer Erfahrung nach funktioniert das reibungslos – zumindest bis zu einem gewissen Betrag. Dazu schildere ich kurz einen der beiden Fälle, in denen wir die Langzeit-Auslandskrankenversicherung von STA Travel in Anspruch nahmen.
Allianz Global Assistance – Erfahrungen im Schadenfall
Drei Monate verbrachten wir in Kroatien. Darüber, wie es uns dort erging, und über unsere Erfahrungen mit den Ärzten und Krankenhäusern dort, könnt ihr hier nachlesen: Kroatien mit Kindern: Dorfleben bei Skradin, Unschooling & Krankenhaus-Erfahrung.
Nur so viel: Unser Zweijähriger hatte sich an Mandelstückchen verschluckt. Die hatte er dann in seiner Lunge.
Noch bevor wir ins Krankenhaus nach Šibenik gefahren sind, habe ich kurz bei der Notfallhotline angerufen. Nachdem ich den Fall geschildert habe, lud der Mitarbeiter von STA Travel bzw. der Allianz Global Assistance die Real-Time-Karte mit 500 Euro auf.
Unser Sohn wurde erst in Šibenik untersucht und danach, weil nichts gefunden wurde, mit dem Krankenwagen ins Krankenhaus nach Split verlegt. Nach einer Bronchoskopie, in der die Mandelsplitter entfernt worden sind, und einiger Wartezeit, wurden wir zur Kasse gebeten.
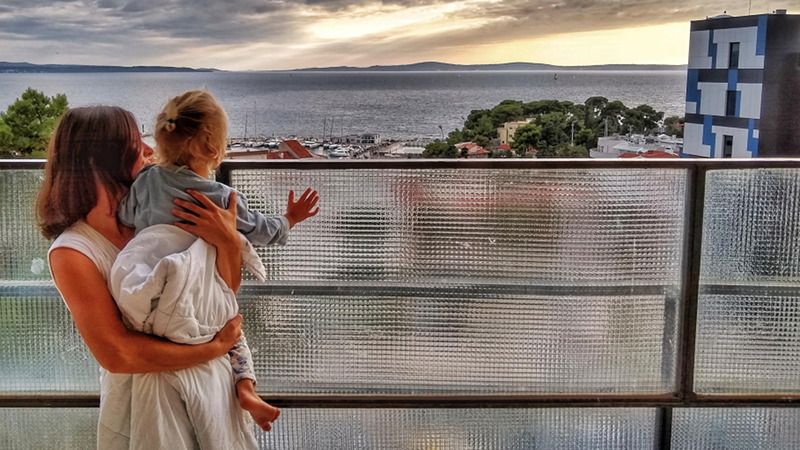
Unser Krankenhausaufenthalt in Split: Im Ernstfall zeigte sich, wie wichtig ein erreichbarer Ansprechpartner war
Wenn die Aufladung der Real-Time Notfallkarte nicht ausreicht
Für die Untersuchungen in Šibenik wurden bereits über 100 Euro fällig, die ich mit der Real-Time Notfallkarte bezahlt habe. Jetzt kamen noch mal mehr als 400 Euro auf uns zu. Der Betrag auf der Real-Time-Karte reichte nicht aus.
Ich rief erneut bei der Krankenversicherung an. Die Dame am Telefon meinte, die Kosten wären für Kroatien und diese „Erkrankung“ ungewöhnlich hoch. Eine erneute Aufladung der Real-Time-Karte der Allianz Global Assistance sei nicht ohne weiteres machbar.
So einigte ich mich mit der Mitarbeiterin am anderen Ende der Leitung darauf, dass wir mit der Kreditkarte der Versicherung so viel wie möglich bezahlen und den Rest selbst übernehmen. Das hat geklappt.
Nachdem ich später die Rechnungen und Belege via E-Mail an die Allianz Global Assistance geschickt habe, bekamen wir auch unser Geld wieder.
Was von unserer Erfahrung heute noch nützlich ist
Die Real-Time-Karte aus unserem damaligen Vertrag spielt für einen Versicherungsvergleich 2026 kaum noch eine Rolle. Die Erfahrung dahinter schon: In einer Klinik zählt, wie schnell ihr jemanden erreicht, ob der Versicherer mit der Klinik sprechen kann und welche Unterlagen für eine Kostenübernahme oder Erstattung gebraucht werden.
Allianz Travel beschreibt heute einen ähnlichen Ablauf über seine Notrufzentrale und sein Kundenportal. Bei schweren Erkrankungen oder Verletzungen, besonders vor einem Klinikaufenthalt, ist die Notrufzentrale der Ansprechpartner. Vor Ort bezahlte Rechnungen und Rezepte können anschließend eingereicht werden. Diese heutigen Wege gehören zu aktuellen Allianz-Travel-Verträgen und sind unabhängig von unserem früheren STA-Tarif.
- 24h-Notrufnummer von Allianz Travel: +49 89 62424-245
- Schadenmeldung: Allianz Travel – Schadenmeldung
- Kontakt und Kundenportal: Allianz Travel – Kontakt
Welche Langzeit-Auslandskrankenversicherung passt zu eurer Reise?
Unter dem Begriff „Langzeit-Auslandskrankenversicherung“ findet ihr heute recht unterschiedliche Produkte. Für eine mehrmonatige Weltreise kann eine Reisekrankenversicherung passen. Wenn ihr dauerhaft im Ausland lebt und auch planbare oder laufende Behandlungen absichern möchtet, kommt eher eine internationale Krankenversicherung in Betracht.
Für unseren Vergleich wären heute vor allem diese Fragen entscheidend:
- Reisedauer: Wie lange soll der Vertrag tatsächlich laufen, und welche Verlängerungsmöglichkeiten gibt es?
- Wohnsitz: Setzt der Tarif einen Wohnsitz in Deutschland voraus? Beim ADAC-Langzeitschutz ist das derzeit der Fall.
- Reiseregion: Sind USA und Kanada eingeschlossen oder als teurere Region separat zu wählen?
- Kinder und Familie: Werden alle Familienmitglieder einzeln versichert oder gibt es einen Familienpreis?
- Vorerkrankungen und laufende Behandlungen: Was decken die Bedingungen ab, was ist ausgeschlossen und wo braucht es eine vorherige Zusage?
- Rücktransport: Welche Formulierung verwenden die Bedingungen für den Krankenrücktransport?
- Vorleistung und Klinikabrechnung: Welche Möglichkeiten zur direkten Kostenübernahme bestehen bei stationären Behandlungen?
- Selbstbeteiligung: Wie hoch ist sie und gilt sie pro Fall, pro Jahr oder anders?
- Heimatbesuche: Wie lange besteht Schutz im Herkunfts- oder Wohnsitzland?
- Notfall-Service: Ist rund um die Uhr jemand erreichbar, der bei Klinik, Übersetzung und Kostenfreigabe helfen kann?
Gerade mit Kindern wäre für uns der letzte Punkt weit oben. Unser Kroatien-Erlebnis hat uns gezeigt, wie wenig Lust man in so einem Moment auf Tarifdeutsch und Warteschleifen hat.
Langzeit-Auslandskrankenversicherung 2026: einige Möglichkeiten
Die folgenden Angebote sind Beispiele für unterschiedliche Modelle. Wir haben sie nicht selbst getestet. Für einen Vergleich zählen eure Reisedauer, euer Wohnsitz, die Länder und die Leistungen, die ihr wirklich braucht.
Explorer / HanseMerkur
Explorer führt die frühere STA-Travel-Langzeit-Auslandskrankenversicherung heute mit HanseMerkur als Partner weiter. Explorer nennt Laufzeiten von drei, sechs oder zwölf Monaten bis zu fünf Jahren, weltweiten Schutz wahlweise mit USA und Kanada, eine 24/7-Notfall-Hotline sowie die Möglichkeit direkter Kostenübernahme mit Kliniken. Bei Laufzeiten über einem Jahr nennt Explorer außerdem bis zu sechs Wochen Heimatbesuch pro Jahr.
Explorer: Langzeit-Auslandskrankenversicherung
ADAC Auslandskrankenschutz Langzeit
Der ADAC bietet seinen Langzeitschutz für Reisen von zwei bis 24 Monaten an; abhängig vom Alter verkürzt sich die maximale Laufzeit. Der Abschluss setzt derzeit einen Wohnsitz in Deutschland voraus. Der ADAC nennt außerdem einen medizinisch sinnvollen und vertretbaren Krankenrücktransport als Leistung.
ADAC: Auslandskrankenschutz Langzeit
SafetyWing Nomad Insurance
SafetyWing richtet sich an Menschen, die länger reisen oder ortsunabhängig leben. Der Tarif „Essential“ ist eine Reise-Krankenversicherung für neue, unerwartete Erkrankungen und Verletzungen während der Reise und kann auch unterwegs abgeschlossen werden. SafetyWing nennt derzeit Schutz für bis zu 364 Tage am Stück; USA-Schutz kostet extra. Daneben gibt es mit „Complete“ eine umfassendere internationale Krankenversicherung.
Cigna Global
Cigna Global richtet seine internationalen Krankenversicherungen an Menschen und Familien, die im Ausland leben, arbeiten oder studieren. Die Tarife gehen über eine typische Reisekrankenversicherung hinaus und lassen sich mit verschiedenen Leistungsstufen und Selbstbehalten zusammenstellen. Für Familien, die dauerhaft außerhalb Deutschlands leben, kann so ein Modell eher zur Lebenssituation passen als ein zeitlich begrenzter Reisetarif.
Cigna Global: internationale Krankenversicherung
Wenn ihr parallel eure übrigen Kosten für eine lange Reise plant, findet ihr hier unseren Beitrag Weltreise mit wenig Geld: So sparen wir unterwegs Kosten. Und falls ihr euren Wohnsitz in Deutschland aufgeben möchtet, erzählen wir in Wohnsitz abmelden bei Auswanderung: So lief es bei uns von unserer eigenen Abmeldung.
FAQ: Langzeit-Auslandskrankenversicherung für Familien
Was ist der Unterschied zwischen Reisekrankenversicherung und internationaler Krankenversicherung?
Eine Langzeit-Reisekrankenversicherung ist meist für eine begrenzte Reise gedacht. Sie konzentriert sich häufig auf neue, unerwartete Erkrankungen und Verletzungen während dieser Zeit. Eine internationale Krankenversicherung richtet sich eher an Menschen, die länger oder dauerhaft im Ausland leben und auch laufende beziehungsweise planbare Gesundheitsversorgung absichern möchten. Welche Leistungen tatsächlich enthalten sind, steht im jeweiligen Bedingungswerk.
Wie lange kann eine Langzeit-Auslandskrankenversicherung laufen?
Das unterscheidet sich deutlich. Explorer nennt für seinen aktuellen Tarif mit HanseMerkur bis zu fünf Jahre. Beim ADAC sind es je nach Alter maximal 24 Monate. SafetyWing nennt für „Nomad Insurance Essential“ bis zu 364 Tage am Stück. Für eure Planung ist neben der Höchstdauer wichtig, wie eine Verlängerung funktioniert und ob sie schon vor Reisebeginn vereinbart werden muss.
Brauchen wir für den Abschluss einen Wohnsitz in Deutschland?
Das hängt vom Tarif ab. Der ADAC setzt für seinen Auslandskrankenschutz Langzeit derzeit einen Wohnsitz in Deutschland voraus. Andere Anbieter richten sich ausdrücklich an Menschen, die bereits im Ausland leben oder unterwegs sind. Wenn ihr euch – wie wir damals – in Deutschland abmeldet, gehört diese Frage deshalb ganz nach vorn in den Vergleich.
Müssen wir Rechnungen im Ausland selbst bezahlen?
Das hängt vom Behandlungsfall und vom Versicherer ab. Bei kleineren ambulanten Rechnungen kann eine Vorleistung erforderlich sein. Bei Klinikaufenthalten können Versicherer teilweise direkt mit der Klinik abrechnen oder eine Kostenübernahme organisieren. Bei uns funktionierte 2019 vieles über die Real-Time-Karte; beim Kroatien-Fall mussten wir einen Restbetrag trotzdem selbst übernehmen und bekamen ihn später erstattet.
Was ist beim Krankenrücktransport wichtig?
Die genaue Formulierung in den Bedingungen entscheidet. Manche Tarife übernehmen einen Rücktransport, wenn er medizinisch sinnvoll und vertretbar ist; andere knüpfen Leistungen an andere Voraussetzungen. Für Familien kann diese Klausel einen großen Unterschied machen, weil ein längerer Krankenhausaufenthalt weit weg vom gewohnten Umfeld organisatorisch schnell schwierig wird.
Was ist bei Vorerkrankungen wichtig?
Vorerkrankungen, laufende Behandlungen und bereits absehbare Beschwerden werden je nach Tarif unterschiedlich behandelt. Eine pauschale Aussage wäre hier irreführend. Für uns wäre entscheidend, welche Erkrankungen der Versicherer einschließt, welche er ausschließt und ob er vor Vertragsbeginn Gesundheitsfragen oder eine individuelle Prüfung verlangt.
Welche Unterlagen helfen im medizinischen Notfall?
Für uns haben sich Policennummer, Notrufnummer und Versicherungsunterlagen als wichtigste Basis erwiesen. Im Schadenfall kommen Rechnungen, Rezepte und medizinische Unterlagen hinzu. Allianz Travel nennt für die Erstattung vor Ort bezahlter Kosten unter anderem Originalrechnungen beziehungsweise Rezepte und verlangt darauf Angaben zur behandelten Person, Erkrankung, Behandlung und den einzelnen Kosten.
Fazit zur Langzeit-Auslandskrankenversicherung – unsere Erfahrungen
Als wir 2019 loszogen, wollten wir vor allem eins: mit drei Kindern lange reisen können, ohne dass eine Krankenhausrechnung unser Budget sprengt. Der damalige Familientarif von STA Travel passte für uns erstaunlich gut. Der Kontakt beim Abschluss war freundlich, die Notfallhotline erreichbar und die Real-Time-Karte half uns sogar in der Nacht, in der unser Zweijähriger in Kroatien bronchoskopiert werden musste.
Heute würde ich die Entscheidung stärker am Ablauf festmachen: Wie lange passt der Tarif zu unserer Reise? Was setzt er beim Wohnsitz voraus? Welche Länder sind versichert? Wie sieht der Rücktransport aus? Wer ist nachts erreichbar? Und kann der Versicherer bei einem Klinikaufenthalt direkt helfen?
Wer einige Monate oder Jahre reist, findet heute mehrere Langzeit-Reisekrankenversicherungen. Wer ohne festen deutschen Wohnsitz länger im Ausland lebt, kann zusätzlich internationale Krankenversicherungen wie Cigna Global oder umfassendere Nomaden-Tarife vergleichen. Was zu euch passt, hängt am Ende an eurer tatsächlichen Lebenssituation und am Bedingungswerk.
Ich hoffe, unser Erfahrungsbericht hilft euch dabei, die richtigen Fragen für eure eigene Langzeit-Auslandskrankenversicherung zu finden.
Wenn ihr Fragen, Anmerkungen oder eigene Erfahrungen mit Langzeit-Auslandskrankenversicherungen habt, freue ich mich über euren Kommentar.
Alles Liebe und eine gute, sichere Reise
Patrick
 Langzeit-Auslandskrankenversicherung: Familien-Guide 2026 von FreeYourFamily ist lizenziert unter Creative Commons Namensnennung-Weitergabe unter gleichen Bedingungen 4.0 international.
Hallo Ihr Lieben, kann es sein, dass die sta travel Versicherung jetzt teurer ist?
Wir zahlen für 2 Jahre ohne Selbstbeteiligung im Familientarif (2 Erwachsene, 1 Kind) mit der Real-Time Karte genau 3576 EUR.
Hallo Nomandy,
es sieht danach aus, als hättet ihr entweder den Versicherungstarif von STA Travel gewählt, bei dem ihr mit der Langzeit-Reisekrankenversicherung auch in den USA und in Kanada versichert seid. Oder einer von euch ist älter als 39 Jahre. Auch dann wird es teurer. Trifft davon was auf euch zu?
Wir haben den Tarif für ein Jahr gewählt. Für zwei Jahre hätte uns die Prämie ohne Selbstbehalt mit Real-Time-Karte 2.830 Euro gekostet, für fünf Jahre 7.480 Euro. Der Tarifrechner spuckt auch nichts anderes aus.
Liebe Grüße
Patrick